
【取適法】特定運送委託とは?対象となる取引・事業者の判定基準や義務を解説
2026年1月に施行された取適法(中小受託取引適正化法)では、新たに「特定運送委託」が対象取引に追加されました。
これまで対象外だった発荷主から元請運送事業者への運送委託も対象となり、該当する事業者には発注内容の明示や支払期日の設定、取引記録の保存などが求められます。
本記事では、特定運送委託の対象となる取引や事業者の判定基準、委託事業者に課される義務・禁止行為などを解説します。取適法への対応方法も紹介するため、自社の運送委託を見直す際にお役立てください。
知っておきたい法改正の動きと対応のポイント ~物流関連二法(物効法、トラック法)から取適法、トラック新法まで~
この記事でわかること
- 特定運送委託の対象になる事業者の判定基準
- 特定運送委託で委託事業者が禁止されている行為
- 特定運送委託に対応するために委託事業者が行うこと
目次
- 特定運送委託とは
- 特定運送委託とは取引相手への物品の運送を他事業者に委託する取引
- 特定運送委託が取適法の対象に追加された背景
- 特定運送委託に該当する取引4類型
- 類型1.販売
- 類型2.製造請負
- 類型3.物品の修理
- 類型4.情報成果物の作成請負
- 特定運送委託の対象になる事業者の判定基準
- 資本金
- 従業員数
- 取引内容
- 特定運送委託の対象外になるケース
- 自社拠点間・工場間で行う社内運送
- 産業廃棄物の収集・運搬が目的の運送
- 無償サンプルや贈答品のみの運送
- 資本金または従業員数の基準を満たさない事業者
- 特定運送委託で委託事業者に課される義務
- 発注内容などを明示する
- 取引記録を作成して2年間保存する
- 物品受領日から60日以内のできる限り短い期間で支払期日を定める
- 支払いが遅れた場合は遅延利息(年率14.6%)を支払う
- 特定運送委託で委託事業者が禁止されている行為
- 代金の支払遅延・減額をする
- 買いたたきにより著しく低い運送代金を定める
- 不当な利益や無償での作業を求める
- 運送内容を不当に変更・やり直しさせる
- 価格協議に応じず一方的に運送代金を決定する
- 特定運送委託で取適法に違反した場合の罰則
- 特定運送委託に対応するために委託事業者が行うこと
- 運送委託の発注・管理体制を見直す
- 価格協議のルールを整える
- 支払条件・取引記録の管理方法を見直す
- 特定運送委託に関するよくある質問
- 宅配便やバイク便も特定運送委託の対象になりますか?
- 物流子会社への運送委託も特定運送委託の対象になりますか?
- 荷積みや荷下ろしも特定運送委託に含まれますか?
- 取適法と貨物自動車運送事業法の書面は別々での作成が必要ですか?
- 特定運送委託への対応を効率化するなら「ハコベル配車管理」がおすすめ
- ハコベル配車管理の導入事例
- 日清食品株式会社様
- 森永製菓株式会社様
- まとめ
荷主として知っておきたい トラック・物流Gメンの活動内容と是正指導の基準
トラックGメンの活動内容や是正指導についてまとめた資料です。
- トラック・物流Gメンの活動内容
- 「違反原因行為」についての解説と対策
- 「是正指導」と正しい備え方について
特定運送委託とは
特定運送委託とは、取適法(中小受託取引適正化法)の施行によって新たに対象となった取引の一つです。発荷主から運送事業者への委託も対象となったことで、これまで取適法の対象外だった取引にも対応が求められるようになりました。
まずは、特定運送委託の概要や取適法の対象に追加された背景について解説します。
- 特定運送委託とは取引相手への物品の運送を他事業者に委託する取引
- 特定運送委託が取適法の対象に追加された背景
特定運送委託とは取引相手への物品の運送を他事業者に委託する取引
特定運送委託とは、商品の販売・製造・修理などを行う事業者が、取引相手に物品を届けるための運送を他の事業者に委託することです。
2026年1月に施行された取適法では、特定運送委託が新たに法律の適用対象となる取引に追加されました。
特定運送委託が取適法の対象に追加された背景
従来の下請法では、元請運送事業者から別の運送事業者への運送の再委託は対象でしたが、発荷主から元請運送事業者への運送委託は対象外でした。
しかし、立場の弱い運送事業者が、荷待ちや荷役を無償で行わされている問題が顕在化していました。こうした状況を踏まえ、取適法では、発荷主から元請運送事業者への物品の運送委託も新たに対象取引として追加しています。
特定運送委託に該当する取引4類型
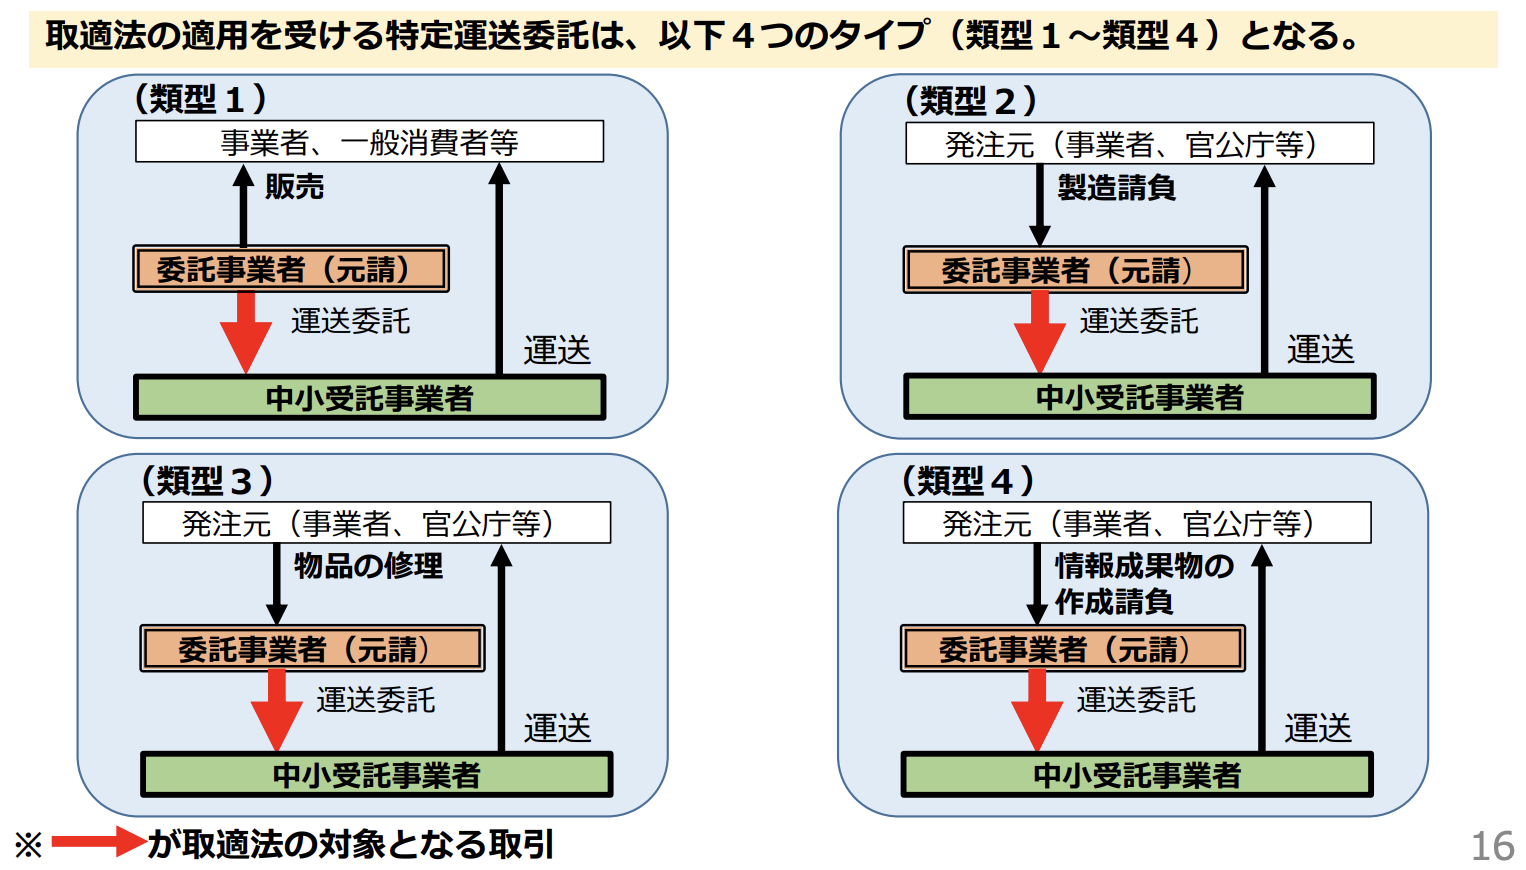
特定運送委託に該当する取引は、運送する物品の種類や取引内容によって4つの類型に分けられます。ここでは、それぞれどのような取引が該当するのか、具体例とともに解説します。
- 類型1.販売
- 類型2.製造請負
- 類型3.物品の修理
- 類型4.情報成果物の作成請負
類型1.販売
販売の類型に該当するのは、事業者が販売する物品を取引相手へ届ける際、その運送の全部または一部を他の事業者に委託するケースです。
たとえば、家具小売業者が販売する家具を顧客へ届けるため、運送事業者に配送を委託する場合が該当します。
また、取引相手が指定した倉庫などへ物品を運送する場合も対象です。
類型2.製造請負
製造請負の類型に該当するのは、他の事業者から製造を請け負った物品を取引相手へ届けるため、運送を別の事業者に委託するケースです。
たとえば、部品メーカーが発注を受けて製造した部品を納品先へ運ぶため、運送事業者に配送を委託する場合などが該当します。
類型3.物品の修理
物品の修理の類型に該当するのは、他の事業者から修理を請け負った物品を取引相手へ届けるため、運送を別の事業者に委託するケースです。
たとえば、修理業者が顧客から預かった機械を修理し、顧客へ返送するために運送事業者へ配送を委託する場合が該当します。取引相手が指定した場所へ、修理済みの物品を届ける場合も対象です。
類型4.情報成果物の作成請負
情報成果物の作成請負の類型に該当するのは、作成を請け負った情報成果物が記載・記録・化体された物品を取引相手へ届けるため、運送を別の事業者に委託するケースです。
たとえば、建築設計業者が作成を請け負った建築模型を建築業者へ引き渡す際、その運送を運送事業者に委託する場合が該当します。
特定運送委託の対象になる事業者の判定基準
特定運送委託の対象になるかは、取引の内容に加えて、委託事業者と中小受託事業者の資本金または従業員数によって判断されます。ここでは、特定運送委託の対象になる事業者の判定基準を解説します。
- 資本金
- 従業員数
- 取引内容
資本金
特定運送委託に取適法が適用されるかは、発荷主(委託事業者)と運送事業者(中小受託事業者)の資本金が判定基準のひとつになります。
発荷主(委託事業者)の資本金 | 運送事業者(中小受託事業者)の資本金 |
3億円超え | 3億円以下(個人を含む) |
1,000万円超~3億円以下 | 1,000万円以下(個人を含む) |
発荷主の資本金が3億円を超える場合は、資本金3億円以下の運送事業者への委託が対象です。
また、発荷主の資本金が1,000万円超3億円以下の場合は、資本金1,000万円以下の運送事業者への委託が対象となります。
従業員数
取適法では、資本金基準に加えて従業員数による基準も設けられています。特定運送委託の場合、発荷主(委託事業者)と運送事業者(中小受託事業者)の常時使用する従業員数が以下の組み合わせに該当すると、従業員基準を満たします。
発荷主(委託事業者)の従業員数 | 運送事業者(中小受託事業者)の従業員数 |
300人超え | 300人以下 |
たとえば、常時使用する従業員が500人の発荷主が、従業員200人の運送事業者へ物品の運送を委託する場合は、従業員基準を満たします。
資本金だけで対象外と判断せず、従業員数もあわせて確認しましょう。
取引内容
取適法の対象になるかを判断するには、資本金や従業員数だけでなく、委託する運送の内容も確認する必要があります。対象となるのは、販売する物品や製造・修理を請け負った物品などを取引相手に届けるため、運送の全部または一部を他の事業者へ委託する取引です。
一方、自社工場から別の自社工場へ物品を運ぶなど、自社拠点間で行われる運送は通常、特定運送委託には該当しません。その他、対象外になる取引内容は次の章で解説しています。
特定運送委託の対象外になるケース
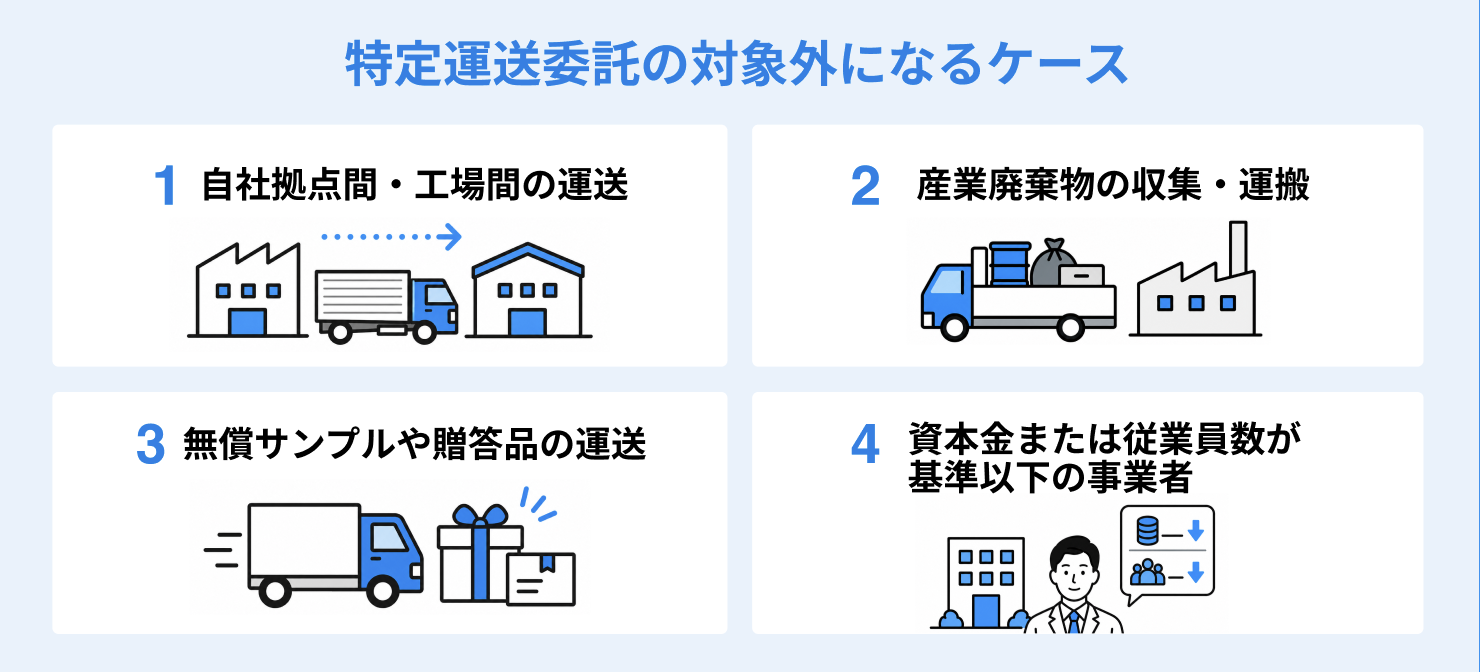
運送を他の事業者へ委託していても、すべての取引が特定運送委託に該当するわけではありません。運送する物品の種類や目的、配送先などによっては対象外となるケースがあります。
自社の取引が対象になるか正しく判断できるよう、特定運送委託に該当しないケースを確認しておきましょう。
- 自社拠点間・工場間で行う社内運送
- 産業廃棄物の収集・運搬が目的の運送
- 無償サンプルや贈答品のみの運送
- 資本金または従業員数の基準を満たさない事業者
自社拠点間・工場間で行う社内運送
自社の工場から自社の物流センターへ物品を運ぶなど、自社拠点間の運送は通常、特定運送委託には該当しません。取引相手に対して、物品を届けるための運送ではないためです。
たとえば、自社工場で製造した半製品を、加工や組み立てのために別の自社工場へ運送するケースがあげられます。在庫の保管場所を変更するため、自社倉庫から別の自社倉庫へ物品を移動するケースも同様です。
産業廃棄物の収集・運搬が目的の運送
産業廃棄物の収集・運搬を他の事業者へ委託する取引も、特定運送委託には該当しません。
工場から排出された産業廃棄物を処理施設まで運搬する業務を、産業廃棄物処理業者へ委託するケースなどがあげられます。
無償サンプルや贈答品のみの運送
無償で提供するサンプル品や、中元・歳暮などの贈答品を届けるための運送も、特定運送委託には該当しません。特定運送委託の対象となる「販売する物品」などを取引相手へ運送するケースに当たらないためです。
販売促進のために顧客へ無料サンプルを送ったり、取引先へ中元・歳暮を届けたりするため、運送事業者に配送を委託するケースがあげられます。
資本金または従業員数の基準を満たさない事業者
特定運送委託に該当する取引であっても、発荷主(委託事業者)と運送事業者が資本金・従業員数のいずれの基準も満たさない場合は、取適法の対象外です。
取適法の対象になるかを判断する際は、取引内容だけでなく、双方の資本金や従業員数も確認する必要があります。
特定運送委託で委託事業者に課される義務
自社で行う特定運送委託が取適法の対象となる場合、委託事業者には中小受託事業者との適正な取引を確保するため、4つの義務が課されます。
違反を防ぐために、それぞれの内容を正しく把握しておきましょう。
- 発注内容などを明示する
- 取引記録を作成して2年間保存する
- 物品受領日から60日以内のできる限り短い期間で支払期日を定める
- 支払いが遅れた場合は遅延利息(年率14.6%)を支払う
発注内容などを明示する
委託事業者は特定運送委託を行う際、以下の項目を中小受託事業者へ明示する義務があります。
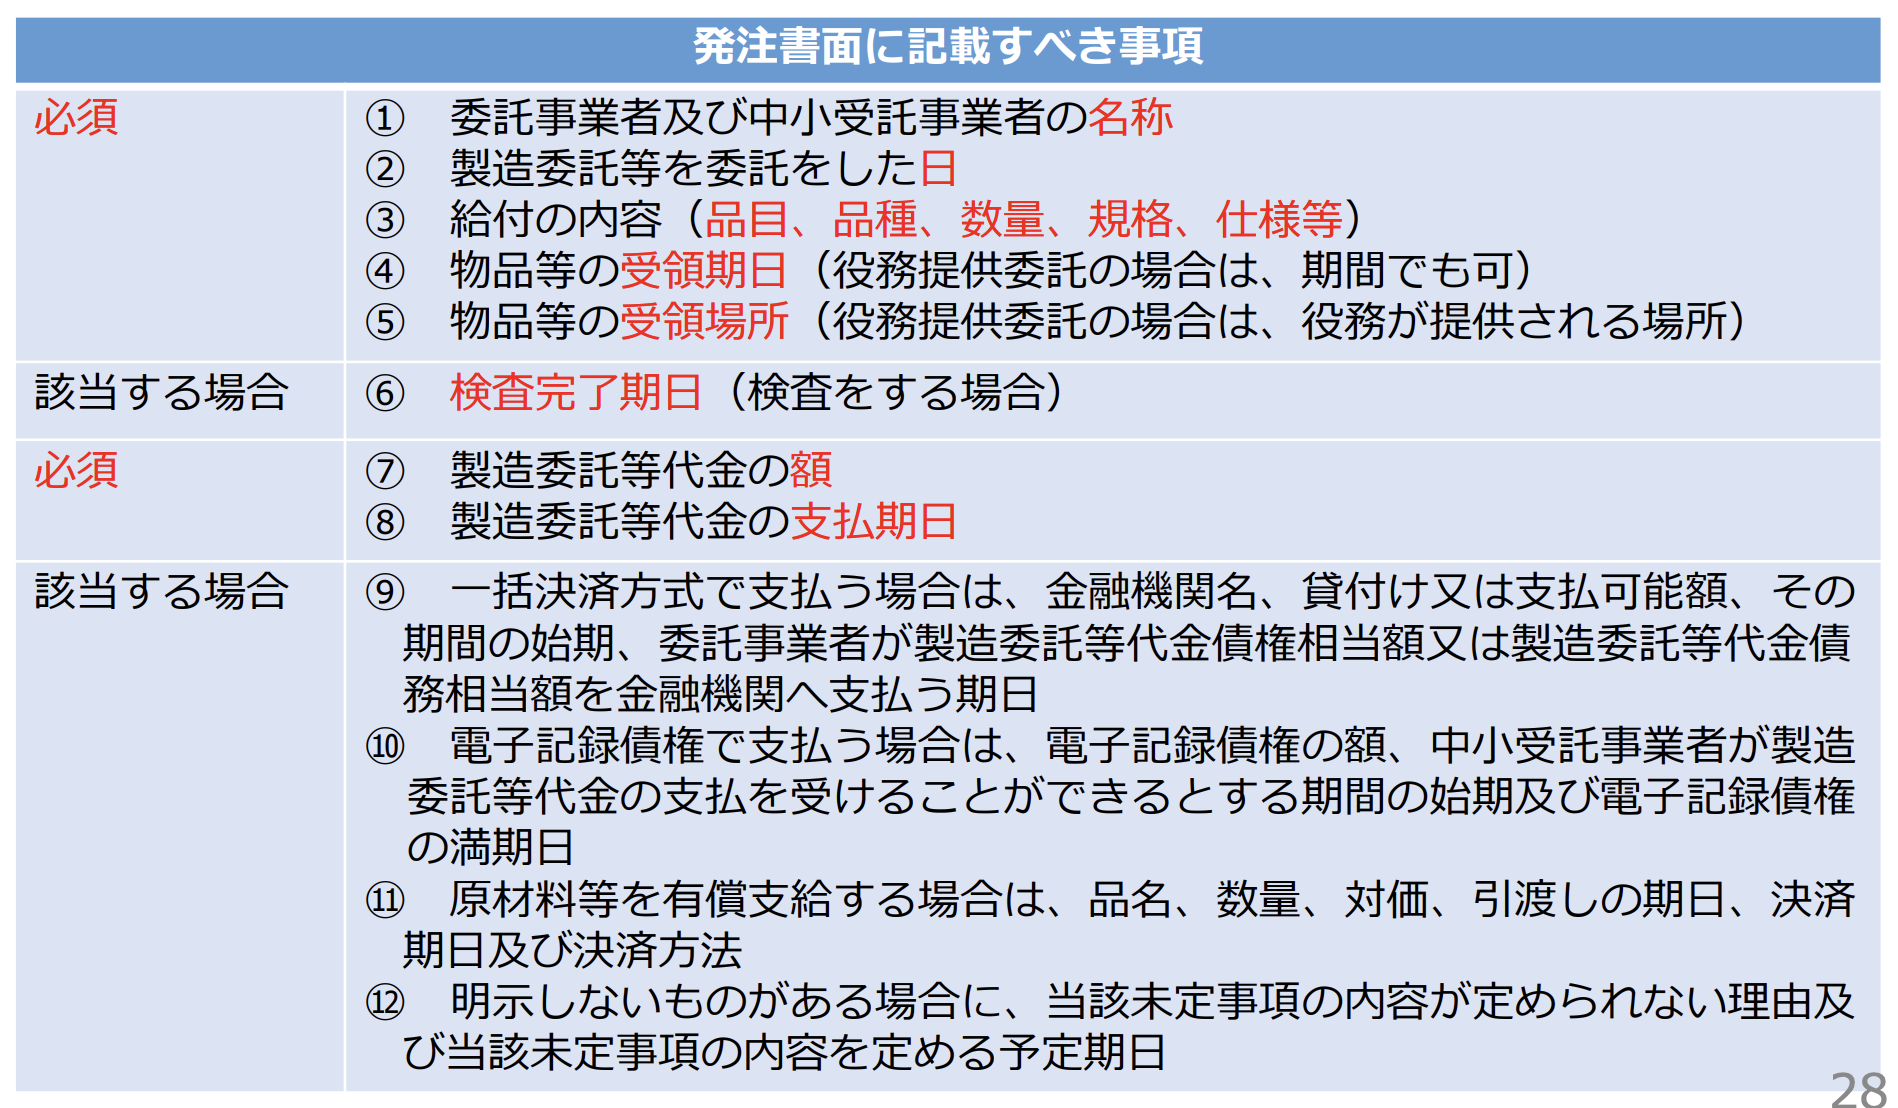
引用元:国土交通省|取適法の概要について
これらの事項は、発注時に直ちに書面または電子メールなどの電磁的方法で明示します。口頭で条件を伝えるだけでは、明示義務を果たしたことにはならないため注意が必要です。
取引記録を作成して2年間保存する
委託事業者は、特定運送委託を行った場合、取引に関する記録を作成して保存する義務があります。記録する事項は、運送などの役務の内容・代金額・支払期日・実際に代金を支払った日などです。
作成した書類や電磁的記録は、取引が完了した日から2年間保存しなければなりません。発注時に取引条件を明示するだけでなく、取引完了後も必要な情報を記録・保存できる管理体制を整えておきましょう。
物品受領日から60日以内のできる限り短い期間で支払期日を定める
委託事業者は、特定運送委託の代金について、役務の提供を受けた日から60日以内のできる限り短い期間で、支払期日を定める必要があります。
特定運送委託では、運送事業者が委託された運送を完了した日が、支払期日を設定する際の基準です。月末締めで支払額をまとめる場合でも、役務の提供を受けた日から60日を超える支払期日は設定できません。
支払いが遅れた場合は遅延利息(年率14.6%)を支払う
委託事業者が特定運送委託の代金を支払わず、役務の提供を受けた日から60日を経過した場合は、遅延利息を支払う義務があります。遅延利息の利率は年率14.6%で、60日を経過した日から実際に代金を支払った日までの日数に応じて計算されます。
そのため、あらかじめ定めた支払期日を適切に管理するとともに、役務の提供を受けた日から60日を超えて支払いが遅れないよう、社内の支払体制を整えておくことが重要です。
特定運送委託で委託事業者が禁止されている行為
取適法では、中小受託事業者の利益を守るため、委託事業者による支払遅延や代金の減額、買いたたきなどの行為を禁止しています。中小受託事業者の了承を得ていた場合でも、禁止事項に該当すれば取適法違反となるため注意が必要です。
ここからは、特定運送委託を行う際に注意したい禁止行為について解説します。
- 代金の支払遅延・減額をする
- 買いたたきにより著しく低い運送代金を定める
- 不当な利益や無償での作業を求める
- 運送内容を不当に変更・やり直しさせる
- 価格協議に応じず一方的に運送代金を決定する
代金の支払遅延・減額をする
委託事業者が、定められた支払期日までに運送代金を全額支払わない「支払遅延」は禁止されています。特定運送委託では、役務が提供された日から60日以内に支払期日を設定し、その期日までに代金を支払わなければなりません。
中小受託事業者に責任がないにもかかわらず、発注時に決定した代金を発注後に減額することも禁止行為です。
買いたたきにより著しく低い運送代金を定める
同種・類似の運送に通常支払われる対価と比べて、著しく低い運送代金を不当に定める「買いたたき」は禁止です。
たとえば、運送事業者と十分に協議せず、従来の運送単価から一定の割合で一方的に引き下げ、通常の対価を大幅に下回る代金を設定するケースなどがあげられます。
また、労務費や燃料費などのコストが著しく上昇しているにもかかわらず、十分に協議せず従来の代金を据え置く場合も、買いたたきに該当する恐れがあるため注意しましょう。
不当な利益や無償での作業を求める
委託事業者が自己のために、中小受託事業者へ金銭や役務などの経済上の利益を不当に提供させることは禁止されています。
特定運送委託では、発注内容に含まれていない荷積み・荷下ろしなどの荷役を無償で行わせるケースなどが該当します。また、委託事業者側の都合で長時間待機させたにもかかわらず、必要な費用を負担しない場合も取適法上問題となるため注意しましょう。
荷役や荷待ちが発生する場合は、その内容や対価などの条件をあらかじめ明確にしておくことが重要です。
運送内容を不当に変更・やり直しさせる
中小受託事業者に責任がないにもかかわらず、発注後に運送内容を変更したり、役務の提供後にやり直しをさせたりして、不利益を与えることは禁止されています。
たとえば、委託事業者の都合で運送先や予定時刻などを変更し、追加の費用が発生したにもかかわらず、その費用を負担しないケースなどです。
荷積み・荷下ろしの予定時刻を変更したことで長時間の荷待ちが発生し、必要な費用を負担しない場合も問題となることがあります。
価格協議に応じず一方的に運送代金を決定する
中小受託事業者から運送代金について協議を求められたにもかかわらず、協議に応じず、一方的に代金を決定することも禁止されています。
たとえば、燃料費や労務費などの上昇を理由に価格協議を求められた際、その申し出を無視・拒否したり、繰り返し先延ばしにしたりするケースです。
協議の場を設けても必要な説明や情報を提供せず、一方的に従来の代金を据え置く場合も違反となります。
特定運送委託で取適法に違反した場合の罰則
特定運送委託で取適法に違反した場合、公正取引委員会による指導や勧告、罰金などの対象になります。主な措置や罰則は、以下のとおりです。
措置・罰則 | 概要 |
勧告・公表 | 違反行為の取りやめや不利益の原状回復、再発防止などの措置を講じるよう勧告されます。勧告が行われた場合は、原則としてその内容が公表されます。 |
指導 | 公正取引委員会や中小企業庁、事業所管省庁から違反行為の改善に向けた指導が行われます。 |
罰金 | 発注内容等の明示義務や取引記録の作成・保存義務に違反した場合、報告を拒否・虚偽報告した場合、立入検査を拒否・妨害した場合は、50万円以下の罰金が科されます。 |
違反による影響は、罰金や不当に減額した代金の返還など、金銭的な負担だけではありません。勧告を受けて違反内容が公表されれば、取引先や顧客からの信用が低下し、今後の取引や企業イメージに影響を及ぼす可能性もあります。
そのため、取適法のルールを正しく理解し、適切な取引・管理体制を整えることが重要です。
特定運送委託に対応するために委託事業者が行うこと
自社の特定運送委託が取適法の対象となる場合、法律上の義務や禁止行為を把握するだけでなく、実際の業務に反映できる体制を整えることが重要です。
ここでは、特定運送委託に対応するために委託事業者が行うべきことを解説します。
- 運送委託の発注・管理体制を見直す
- 価格協議のルールを整える
- 支払条件・取引記録の管理方法を見直す
運送委託の発注・管理体制を見直す
特定運送委託に対応するため、まずは自社の運送委託の発注・管理体制を見直しましょう。取適法の対象となる取引を洗い出し、発注時に必要な事項を漏れなく明示できる仕組みを整えることが重要です。
たとえば、基本契約書だけでは個々の運送内容や代金、役務提供日などを明示できない場合は、個別の発注書や電子メールなどで必要事項を伝えます。
発注内容や支払いに関する記録を適切に作成・保存できるよう、物流・購買・経理などの関係部署で運用ルールを共有しておくことも大切です。
価格協議のルールを整える
運送事業者から価格協議を求められた際に適切に対応できるよう、社内のルールや対応手順を整えておきましょう。
たとえば、協議の窓口や担当者を明確にし、申し出を受けてから回答するまでの流れを関係部署で共有しておく方法があります。
燃料費や労務費などのコスト上昇を理由に価格の見直しを求められた場合は、必要な情報を確認したうえで協議を行いましょう。
支払条件・取引記録の管理方法を見直す
特定運送委託に対応するため、運送代金の支払条件や取引記録の管理方法も見直しましょう。
支払期日は、運送事業者から役務の提供を受けた日から60日以内のできる限り短い期間で設定する必要があります。
また、運送内容・代金額・支払期日・実際に支払った日など、取引に関する必要事項を記録し、2年間保存できる体制を整えることも重要です。支払遅延や記録漏れを防ぐため、経理・物流などの関係部署で管理方法や確認手順を共有しておきましょう。
特定運送委託に関するよくある質問
ここでは、特定運送委託に関するよくある質問を、公正取引委員会のQ&Aをもとに解説します。
宅配便やバイク便も特定運送委託の対象になりますか?
はい、宅配便やバイク便も特定運送委託の対象になる場合があります。
委託相手へ引き渡す物品や配送先などを指定して運送を依頼しているかなど、実際の取引内容に応じて個別に判断されます。
関連:路線便と宅配便の違いを比較|最適な輸送手段の使い分けや組み合わせ方まで
物流子会社への運送委託も特定運送委託の対象になりますか?
はい、物流子会社への運送委託も特定運送委託の対象になります。
特定運送委託の「取引の相手方」には、発荷主と親子会社や兄弟会社の関係にある法人も含まれます。
荷積みや荷下ろしも特定運送委託に含まれますか?
いいえ、荷積みや荷下ろし、倉庫内作業などの付帯業務は、特定運送委託の「運送」には含まれません。
ただし、養生作業・固縛・シート掛けなど運送と一体的に行われる作業は、委託事業者から特別な指示を受けて行うものを除き、通常は「運送」に含まれます。
取適法と貨物自動車運送事業法の書面は別々での作成が必要ですか?
いいえ、必ずしも別々に作成する必要はありません。
ひとつの書面に、取適法と貨物自動車運送事業法で求められる事項をそれぞれ記載すれば、兼用できます。ただし、両方の法律で必要とされる記載事項を満たしているか確認し、不足がないように作成することが重要です。
関連:2024年の貨物自動車運送事業法改正とは?荷主企業に必要な取り組みを分かりやすく解説
特定運送委託への対応を効率化するなら「ハコベル配車管理」がおすすめ
特定運送委託への対応では、発注時の必要事項の明示など、取適法で定められた要件を確実に満たさなければなりません。しかし、必要事項を担当者が毎回確認して入力する運用では、記載漏れや対応漏れが発生する可能性があります。
「ハコベル配車管理」なら、取適法への対応に必要な項目をシステム上の必須入力項目として設定できます。システムに沿って配車依頼を行えるため、担当者の負担を抑えながら、簡単かつ着実な法対応につなげられるのが特徴です。
特定運送委託への対応と配車業務の効率化を両立したい企業は、「ハコベル配車管理」の導入をご検討ください。
知っておきたい法改正の動きと対応のポイント ~物流関連二法(物効法、トラック法)から取適法、トラック新法まで~
ハコベル配車管理の導入事例
ハコベル配車管理は、配車業務のデジタル化や物流情報の一元管理、業務の属人化解消などを目的にさまざまな企業で導入されています。
ここでは、ハコベル配車管理を実際に導入した2社の事例を紹介します。
- 日清食品株式会社様
- 森永製菓株式会社様
日清食品株式会社様
日清食品株式会社様では、紙やFAXを中心とした物流業務のデジタル化を目的に「ハコベル配車管理」を導入しました。
従来は配車依頼や運行情報などが紙で管理されていましたが、システムの導入によって情報を一元管理できる環境を構築しています。また、全国100社を超える運送会社への展開により、1日約360枚使用していた紙の削減が見込まれています。
関連:「課題だったデジタル化・標準化を推進! 業務を価値あるデータに変換するハコベル配車管理」日清食品株式会社
森永製菓株式会社様
森永製菓株式会社様では、属人化していた配車業務の改善や物流情報の一元化を目的に「ハコベル配車管理」を導入しました。従来は電話やFAXを中心に配車依頼を行っており、その後の車両台数の増減や手配状況を正確に把握しにくいことが課題でした。
導入後は物流情報の一元化・可視化が進み、運送会社ごとの対応状況なども把握しやすくなっています。さらに、配車業務にかかる年間費用を従来より約30%削減し、年間約300万円のコスト削減も実現しました。
関連:「持続可能なロジスティクス体制の構築へ! 必要な情報を的確に把握できるハコベル配車管理」森永製菓株式会社
まとめ
特定運送委託は、取適法の施行によって新たに対象となった取引のひとつです。対象となる委託事業者には、発注内容等の明示・支払期日の設定・取引記録の作成・保存などの義務が課されるほか、支払遅延・減額・買いたたきなどの禁止行為も定められています。
適切に対応するには、自社の取引が対象になるかを確認したうえで、発注から支払いまでの管理体制を見直すことが重要です。
「ハコベル配車管理」を活用すれば、必要事項の入力漏れを防ぎながら、特定運送委託への対応と配車業務の効率化を進められます。


